Una finestra di appena 24 mesi, due anni, per riorganizzarsi e difendere la propria posizione di mercato dalla concorrenza cinese. Il conto alla rovescia per l'automotive europea è iniziato, almeno secondo quanto riportato nell'ultimo paper pubblicato dalla società di consulenza AlixPartners. Si intitola Can Europe still build cars into the 2030s?, con tanto di punto di domanda, e rappresenta più che un serio campanello d'allarme. La posta in palio coinvolge 13 milioni di posti di lavoro e oltre 450 miliardi di euro di ricavi annuali: tantissimo per un settore che deve fare i conti con margini in calo, costi industriali elevati e una velocità di sviluppo inferiore a quella dei concorrenti asiatici. Nel 2025, secondo il rapporto, il margine operativo Ebitda delle case automobilistiche europee si è fermato al 6,9%, contro il 13,2% del 2021. Per Volkswagen e Stellantis, due dei principali gruppi operativi nel continente, si tratta di una sfida enorme che consiste, prima di tutto, nel recuperare competitività senza perdere ulteriore terreno sul mercato europeo. Anche perché i produttori cinesi avanzano con modelli elettrici meno costosi e cicli di sviluppo più rapidi.
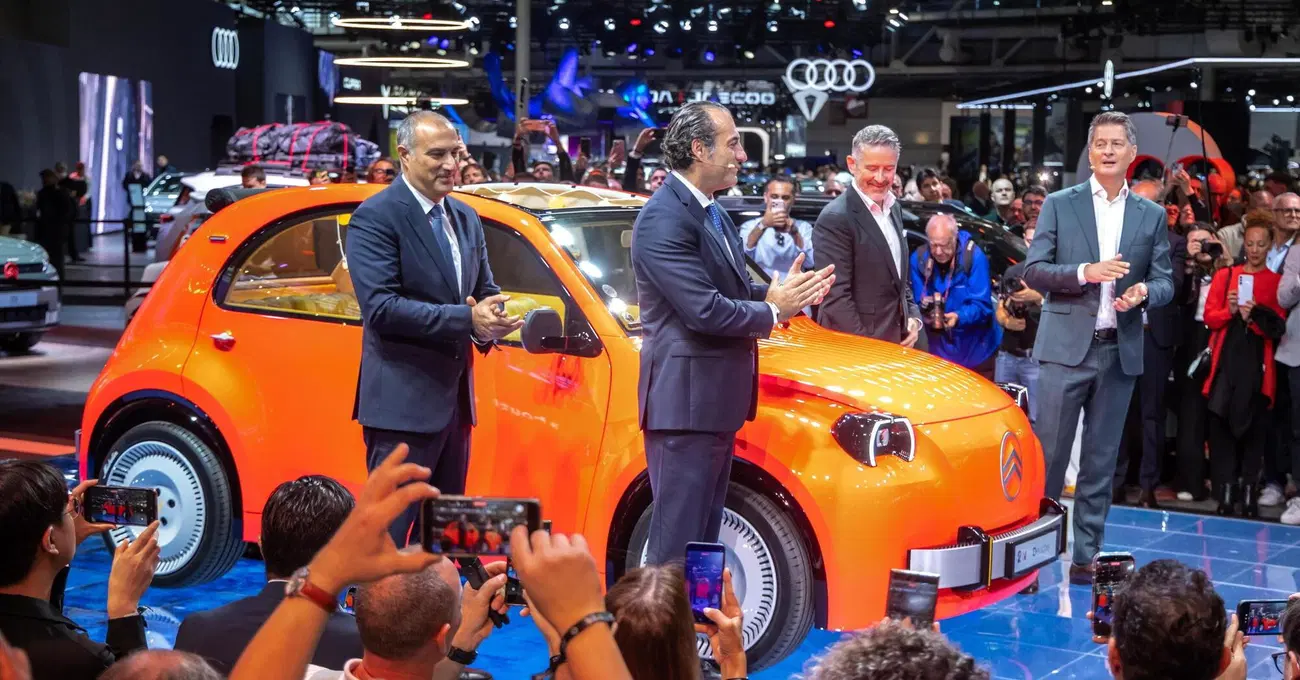
Per rendersi conto di quanto sta accadendo all'automotive europea bastava dare un'occhiata al Salone dell'auto di Parigi. Qui, al netto dell'incremento sostanziale della presenza cinese, sia Volkswagen che Stellantis hanno lasciato intendere di voler imparare dai rivali d'oltre Muraglia per migliorare le proprie vetture elettriche. Stellantis, guidata da Antonio Filosa, sta puntando sulla collaborazione con Leapmotor, nella quale il gruppo ha investito, per accelerare lo sviluppo di nuovi modelli e sfruttare competenze tecnologiche maturate in Cina. Tra i progetti c'è un Suv elettrico di medie dimensioni sviluppato dal costruttore asiatico per Opel. L'obiettivo? Ridurre i tempi di progettazione e arrivare sul mercato con prodotti più competitivi, in un contesto nel quale la rapidità conta quanto il prezzo. Volkswagen, invece, ha concentrato finora le proprie collaborazioni cinesi soprattutto sul mercato asiatico, anche attraverso la partnership con Xpeng. L'amministratore delegato Oliver Blume ha definito la Cina una sorta di palestra per l'industria automobilistica dove imparare a sviluppare veicoli e tecnologie con maggiore rapidità. Per ora, tuttavia, Wolfsburg non considera necessaria una joint venture con un costruttore cinese per produrre in Europa.
Emergono così due approcci distinti, due ricette parallele per evitare l'apocalisse. Da un lato Stellantis cerca di trasformare la collaborazione con un concorrente in un vantaggio industriale, dall'altro Volkswagen punta a rafforzare le proprie capacità e a recuperare terreno soprattutto attraverso la riorganizzazione interna. La pressione principale sull'automotive europeo, al netto dei dazi di Trump e di problemi interni, arriva in ogni caso da un mercato cinese sempre più competitivo e da una struttura produttiva europea che fatica a sfruttare gli impianti esistenti. AlixPartners stima che 15 stabilimenti europei operino sotto il 60% della capacità, con circa 2,5 milioni di veicoli di produzione potenziale inutilizzata. I marchi cinesi hanno intanto conquistato il 10,7% del mercato dell’Europa occidentale nel secondo trimestre del 2026, rispetto a meno del 6% un anno prima, e le loro vendite nel continente sono previste in crescita fino a 3,8 milioni di unità entro il 2030. Il vantaggio non riguarda soltanto i prezzi: secondo il rapporto, produrre un’auto elettrica cinese costa circa 20.000 dollari, contro i 31.000 di un modello europeo equivalente, con una differenza del 35%. Ecco: per colmare questo divario, Volkswagen e Stellantis dovranno intervenire sui costi delle batterie, sui software, sull'organizzazione e sui tempi di lancio dei nuovi modelli. Nei prossimi due anni si deciderà tutto o quasi. Il tempo stringe.